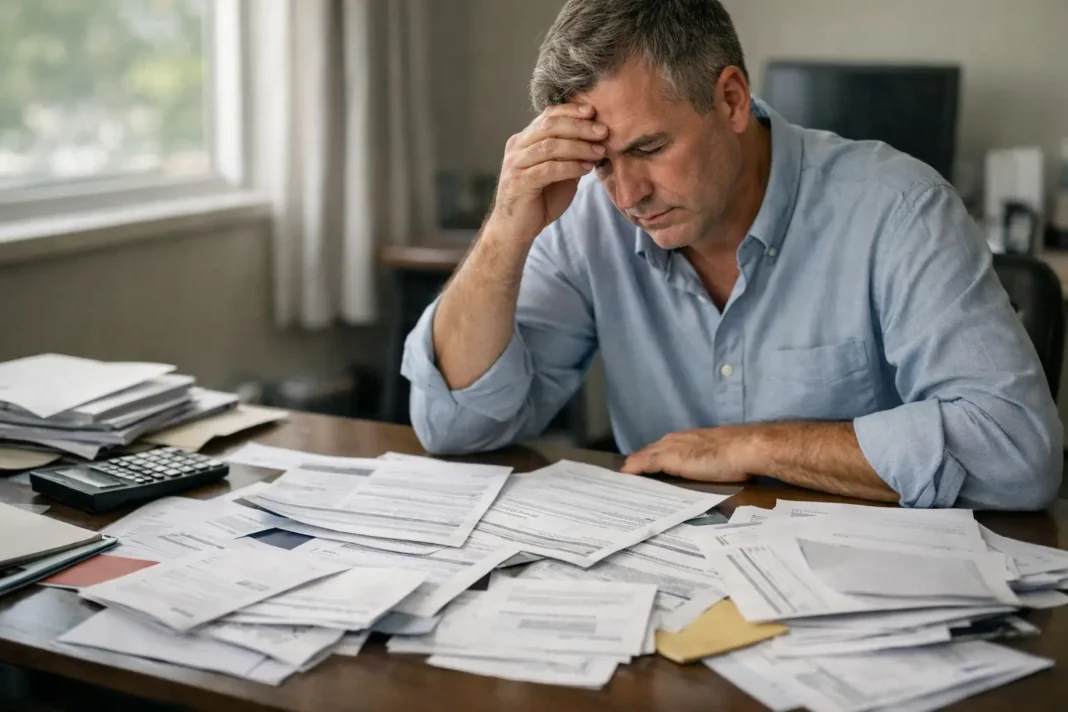

Hausse du surendettement : le nombre de dossiers déposés a augmenté de 11 % au cours des neuf premiers mois de l’année par rapport à la même période en 2025. Les créances recensées dans ces fichiers ne se limitent pas aux emprunts immobiliers : elles comprennent des prêts personnels, des paiements fractionnés, des découverts bancaires et des minicrédits, qui apparaissent de plus en plus fréquemment dans les situations de détresse financière.
La pluralité des produits de crédit rend les dossiers plus complexes. Les paiements en plusieurs fois et les offres de petits crédits à court terme multiplient les lignes de dette, souvent cumulées avec des dettes de consommation classiques. Ce maillage de créances complique l’évaluation de la capacité de remboursement et la mise en place de plans d’apurement adaptés, tant pour les personnes concernées que pour les organismes chargés du traitement des situations.
Les conséquences pratiques sont visibles sur le terrain : allongement des délais d’instruction des dossiers et multiplication des acteurs sollicités — établissements de crédit, banques et associations d’accompagnement. Les commissions de surendettement doivent tenir compte d’une diversité croissante de créances et de situations familiales, ce qui pèse sur leur capacité à proposer des mesures efficaces de désendettement et de réinsertion financière.
Face à cette tendance, les réponses envisagées se concentrent sur la prévention et la simplification des procédures : information renforcée des emprunteurs sur les risques liés aux offres fragmentées, formation en gestion budgétaire et meilleure coordination entre créanciers et services d’aide. Le constat d’une hausse de 11 % souligne l’urgence d’outils de prévention et d’un encadrement adapté des produits de crédit pour limiter la progression du surendettement et protéger les ménages vulnérables.